Dette du Sénégal : le marché régional tient, mais Washington prépare l’épreuve de vérité
Dette du Sénégal : le marché régional tient, mais Washington prépare l’épreuve de vérité

Le Sénégal vient de franchir un premier test financier sans rupture. Mais il serait prématuré d’y voir la preuve que la crise de la dette est derrière lui. L’adjudication réussie de 101 milliards de francs CFA sur le marché régional, la reprise du dialogue au plus haut niveau avec le Fonds monétaire international et la Banque mondiale, et le maintien du service de la dette extérieure dessinent une amélioration de la liquidité immédiate. Ils ne règlent pas encore la question centrale : qui supportera le coût du rétablissement de la soutenabilité de la dette sénégalaise ?
Les chiffres du marché régional sont pourtant significatifs. Le 11 septembre, Dakar recherchait 100 milliards de francs CFA et a reçu environ 109 milliards de soumissions. Les données d’UMOA-Titres confirment des rendements moyens de 7,87 % sur les bons à un an, 7,75 % sur les obligations à trois ans et 7,89 % sur celles à cinq ans. Cette dernière échéance coûtait 8,24 % lors de l’opération précédente. Autrement dit, l’annonce du traitement de la dette extérieure n’a pas provoqué, à ce stade, de panique sur les titres sénégalais libellés en francs CFA.
Ce comportement n’est cependant pas un vote de confiance sans réserve. Il traduit aussi une décision politique déterminante : Dakar entend maintenir hors du périmètre du traitement la dette libellée en francs CFA. Cette protection est essentielle pour les banques et investisseurs de l’Union économique et monétaire ouest-africaine, fortement exposés aux titres souverains régionaux. S&P estime d’ailleurs que cette dette représentait environ un tiers du stock total à fin 2025. Préserver ce compartiment revient donc à protéger simultanément l’accès du Trésor sénégalais au financement et une partie de la stabilité financière régionale.
Mais cette stratégie déplace mécaniquement le problème. Si la dette multilatérale bénéficie largement du statut de créancier privilégié et si la dette en francs CFA est écartée, l’effort d’ajustement risque de se concentrer davantage sur les créanciers bilatéraux et surtout sur les détenteurs d’obligations internationales. C’est précisément là que commence la partie difficile.
Un groupe de grands détenteurs d’Eurobonds sénégalais s’est déjà constitué et a mandaté le cabinet international White & Case. Il exige que tout traitement soit économiquement justifié, soutenable et équitablement réparti entre les créanciers. S&P a parallèlement abaissé le 4 septembre la note souveraine en devises du Sénégal à « CC » et estime qu’un échange de dette en difficulté est extrêmement probable. Amundi considère également que les obligations internationales pourraient ne pas encore refléter complètement le risque lié à l’opération envisagée.
C’est pourquoi les mots employés à Dakar ont désormais une importance financière considérable. « Reprofilage », « traitement » et « restructuration » ne sont pas nécessairement synonymes. Un reprofilage peut privilégier l’allongement des maturités et la réduction des taux sans effacer nominalement le principal. Mais, du point de vue d’une agence de notation ou d’un investisseur, recevoir moins que prévu ou plus tard que prévu peut déjà constituer une restructuration en situation de détresse. Le véritable enjeu ne réside donc pas dans le vocabulaire choisi, mais dans la valeur économique finalement imposée aux créanciers.
Washington change la séquence, pas encore le diagnostic
C’est dans ce contexte qu’il faut lire la visite du président Bassirou Diomaye Faye à Washington.
Le 1er septembre, les services du Fonds monétaire international et les autorités sénégalaises ont conclu un accord technique sur un programme de trente-six mois au titre de la Facilité élargie de crédit, pour environ 2,2 milliards de dollars. Mais il faut être rigoureux : cet argent n’est pas encore acquis. L’accord reste soumis à l’approbation de la direction puis du Conseil d’administration du Fonds. Le FMI exige également des actions correctives liées au dossier des déclarations erronées antérieures ainsi que des assurances de financement suffisantes.
L’objectif affiché du programme est tout aussi révélateur : restaurer la stabilité macroéconomique et la soutenabilité de la dette, réduire les vulnérabilités budgétaires et extérieures, tout en protégeant les dépenses sociales et en favorisant une croissance tirée par le secteur privé. Le FMI relève parallèlement que l’économie a progressé de 6,7 % en 2025 grâce notamment au pétrole, alors que la croissance hors hydrocarbures n’était que de 2,2 %. Cette différence rappelle une évidence : la croissance pétrolière améliore les agrégats, mais ne suffit pas à elle seule à réparer les finances publiques ni à diffuser immédiatement la prospérité dans l’économie réelle.
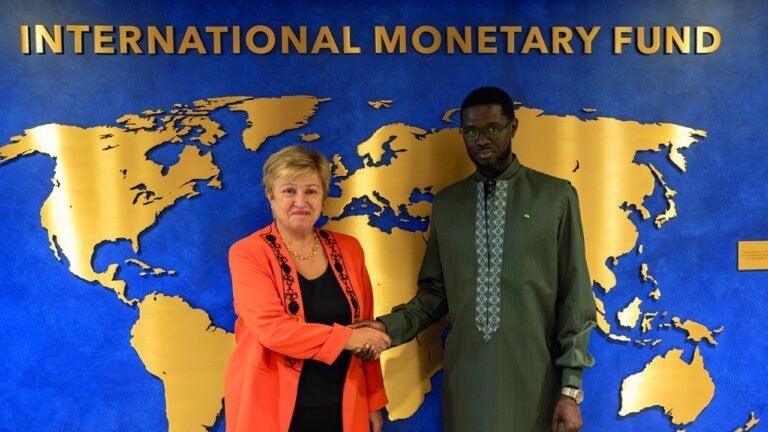
La rencontre du 15 septembre entre Bassirou Diomaye Faye et Kristalina Georgieva confirme une volonté commune d’accélérer le nouveau programme. Mais elle ne signifie pas que le dossier de la dette a disparu. Georgieva a publiquement soutenu l’intention sénégalaise de procéder à un traitement de la dette afin de restaurer rapidement sa soutenabilité.
Même prudence concernant la Banque mondiale. L’absence du terme « restructuration » dans le communiqué présidentiel publié après la rencontre avec Ajay Banga ne permet pas de conclure que cette option aurait été abandonnée. Avant son entretien avec le président sénégalais, Banga déclarait explicitement vouloir aider le Sénégal à faire avancer son dossier dans le Cadre commun du Groupe des Vingt, et si possible plus rapidement que les précédents processus concernant notamment la Zambie et le Ghana.
C’est ici qu’une distinction fondamentale s’impose : le programme du FMI et le traitement de la dette ne sont pas deux scénarios nécessairement concurrents. Ils font partie, dans l’état actuel du dossier, de la même équation de rétablissement financier.
Le vrai problème : solvabilité ou liquidité ?
Le débat économique sénégalais se concentre désormais sur cette frontière.
Si la difficulté était essentiellement une crise de liquidité, un programme du FMI, des financements concessionnels supplémentaires, un ajustement budgétaire crédible et le maintien de l’accès au marché régional pourraient permettre au pays de traverser le mur des remboursements sans imposer une restructuration profonde.
Mais si l’analyse de soutenabilité conclut que la dette ne peut être stabilisée durablement par ces seuls instruments, un traitement plus substantiel deviendra difficile à éviter. C’est précisément le rôle de l’analyse de viabilité de la dette : confronter les besoins de financement à la capacité présente et future du pays à assurer son service.
Et les ordres de grandeur expliquent la prudence. Selon les données rapportées après la révision des comptes publics, la dette souveraine atteignait 23 670 milliards de francs CFA à fin 2024, soit environ 119 % du produit intérieur brut avant même certaines dettes d’entreprises publiques et certains arriérés ; leur intégration porte l’estimation globale autour de 131 %.
Il existe en outre une zone technique beaucoup moins visible : les opérations financières complexes conclues antérieurement, notamment certains « total return swaps ». Le Financial Times a relevé plus d’un milliard d’euros d’opérations de cette nature, dont certaines comportent des clauses liées à la notation souveraine. Leur classification et leur traitement pourraient peser dans l’architecture finale de la dette.
Le Sénégal a gagné du temps. Il n’a pas encore gagné la bataille.
Voilà ce que raconte réellement la séquence de septembre.
Le marché régional n’a pas fermé ses portes. Le Sénégal continue de lever des fonds en francs CFA à des conditions qui n’ont pas brutalement dérapé. Le dialogue avec le FMI est rétabli. La Banque mondiale reste engagée. Dakar a également continué d’honorer ses obligations immédiates, notamment en lançant le transfert destiné au coupon de son Eurobond 2048 arrivé à échéance le 13 septembre.
Ce sont des signaux importants. Mais ils mesurent principalement la capacité de financement à court terme, pas encore la soutenabilité à long terme.
La réussite de l’adjudication de 101 milliards ne démontre donc ni que la dette est soutenable, ni qu’une restructuration extérieure est inutile. Elle démontre quelque chose de plus précis : le compartiment régional que Dakar veut protéger continue, pour l’instant, de fonctionner.
Et c’est probablement là que se trouve le pari stratégique du Sénégal : protéger le marché en francs CFA pour conserver une source vitale de refinancement, obtenir le programme du FMI pour restaurer la crédibilité et mobiliser les financements concessionnels, poursuivre l’ajustement budgétaire sans casser l’économie réelle, puis négocier avec les créanciers extérieurs un traitement suffisamment profond pour restaurer la soutenabilité, mais suffisamment maîtrisé pour ne pas enfermer durablement le pays hors des marchés internationaux.
Cette architecture est cohérente. Elle est aussi extrêmement étroite.
Car protéger les banques régionales, préserver les dépenses sociales, payer les arriérés des entreprises, maintenir l’investissement public prioritaire, réduire le déficit et demander parallèlement un effort aux créanciers internationaux constituent autant d’objectifs légitimes qui se disputent les mêmes ressources.
Washington n’a donc pas effacé la crise de la dette sénégalaise. Washington en déplace désormais le centre de gravité : après la bataille des chiffres vient celle du partage de l’effort.
Et c’est cette seconde bataille — entre l’État, les créanciers, les institutions financières, les banques régionales, les entreprises et, en dernière instance, les contribuables sénégalais — qui déterminera si le « traitement » annoncé devient un véritable assainissement financier ou simplement un déplacement dans le temps du poids de la dette.