Le kérosène à 152 dollars, TAP aux enchères : l’Europe se regroupe, l’Afrique se divise
Le 4 septembre 2026, Lisbonne a ouvert des négociations avec Air France-KLM et Lufthansa pour céder près de 45 % de sa compagnie nationale. Le même mouvement a déjà emporté Alitalia, absorbée par Lufthansa sous le nom d'ITA Airways, et SAS, passée sous contrôle d'Air France-KLM. En quinze ans, le transport aérien européen s'est réduit à trois maisons.

Le 4 septembre 2026, Lisbonne a ouvert des négociations avec Air France-KLM et Lufthansa pour céder près de 45 % de sa compagnie nationale. Le même mouvement a déjà emporté Alitalia, absorbée par Lufthansa sous le nom d’ITA Airways, et SAS, passée sous contrôle d’Air France-KLM. En quinze ans, le transport aérien européen s’est réduit à trois maisons. Au même moment, l’Afrique pèse 18 % de l’humanité et 2 % du trafic aérien mondial, supporte les coûts unitaires les plus élevés de la planète, et vient de voir échouer le seul projet de rapprochement entre ses deux plus grandes compagnies. Le choc pétrolier de 2026 ne fera pas de tri : il frappera d’abord ceux qui volent seuls.
Le gouvernement portugais a annoncé le vendredi 4 septembre l’ouverture de négociations avec les deux candidats encore en lice pour entrer au capital de TAP Air Portugal. Les deux groupes avaient remis leurs offres fermes fin juillet. Parpública, la holding qui gère les participations de l’État portugais, a transmis son rapport d’évaluation le 1er septembre. Selon le ministre porte-parole du gouvernement, les deux propositions présentent une évaluation globale très proche, ce qui a conduit l’exécutif à réclamer des offres améliorées avant de retenir un seul candidat pour une ultime négociation. Le décret adopté un an plus tôt prévoit la cession de 49,9 % du capital, dont 44,9 % à un investisseur stratégique et 5 % réservés aux salariés, l’État conservant 50,1 %. International Airlines Group, propriétaire d’Iberia et de British Airways, s’était retiré du processus. Le ministre des Infrastructures a indiqué que l’investisseur retenu pourrait assumer une cogestion dès 2026, l’injection de capital n’étant attendue qu’à l’été 2027.
Ce que Lisbonne met en vente n’est pas une compagnie en détresse. TAP a été fondée le 14 mars 1945, a opéré son premier vol commercial entre Lisbonne et Madrid en 1946, a été privatisée en 1953, renationalisée en 1975, puis renationalisée à nouveau en urgence en 2020 pour absorber le choc du Covid. En contrepartie d’une aide publique de 3,2 milliards d’euros, elle a exécuté un plan de restructuration validé par la Commission européenne. Elle emploie environ 7 700 personnes, exploite une centaine d’appareils Airbus, dessert 87 destinations dans 34 pays, et a bouclé 2025 sur un quatrième exercice bénéficiaire consécutif : 4,1 millions d’euros de résultat net pour 4 313 millions de chiffre d’affaires, 16,7 millions de passagers transportés, un coefficient de remplissage de 84,2 %. Le bénéfice paraît dérisoire ; il l’est en apparence. Il tient à un ajustement fiscal de 42 millions lié à la baisse programmée du taux d’impôt sur les sociétés au Portugal, et le résultat net récurrent atteint 46 millions hors cet effet. L’EBITDA récurrent s’établit à 742,9 millions d’euros, soit une marge de 17,2 %.
La force de TAP tient en un mot : Brésil. La compagnie est le premier transporteur européen sur les liaisons vers ce pays, où elle vole depuis soixante ans. À l’été 2024, elle opérait 96 vols hebdomadaires entre le Portugal et le Brésil. Elle prévoit de porter son réseau brésilien à quinze lignes, dont dix en exclusivité. Lisbonne, par sa position géographique, fonctionne comme le point de passage naturel entre l’Europe, l’Amérique du Sud et l’Afrique lusophone. C’est très exactement ce que sont venus acheter les deux prétendants. Le directeur général d’Air France-KLM a désigné Lisbonne comme le futur hub unique du groupe en Europe du Sud, avec une connectivité vers les Amériques, le Brésil et l’Afrique.
Sa faiblesse tient dans une autre série de chiffres. La recette unitaire au siège-kilomètre offert a reculé de 2,3 % en 2025, à 6,96 centimes, sous l’effet d’une concurrence accrue sur ses marchés clés. Le coût unitaire hors carburant a progressé de 3,7 %. Autrement dit : les coûts montent plus vite que les recettes, et la baisse de la facture carburant de 5,4 % enregistrée en 2025 ne se reproduira pas en 2026. Une compagnie de cette taille, seule, encaisse un choc de coûts avec une marge de manœuvre qui se compte en dizaines de millions.
L’Italie a déjà traversé cette séquence. Alitalia a disparu ; ITA Airways lui a succédé ; Lufthansa a acquis 41 % de son capital le 17 janvier 2025 par une augmentation de capital de 325 millions d’euros, après un accord signé avec le ministère italien de l’Économie et des Finances en juin 2023 et une autorisation de la Commission européenne assortie de remèdes fin novembre 2024. Le 12 mai 2026, le groupe allemand a annoncé l’exercice de son option pour porter sa participation de 41 % à 90 %, au prix convenu de 325 millions d’euros, sous réserve du feu vert de la Commission et du Département américain de la justice, avec une finalisation attendue au premier trimestre 2027. L’État italien conservera 10 %, tranche que Lufthansa pourra acquérir à partir de 2028. ITA est entrée dans Star Alliance en avril 2026 et est devenue la cinquième compagnie de réseau du groupe. Le directeur général de Lufthansa revendique l’intégration la plus rapide de son histoire : dix-huit mois pour l’essentiel des étapes.
Ce n’est pas un cas isolé, c’est une méthode. Air France-KLM est né en 2004 de la fusion des compagnies française et néerlandaise. Lufthansa a agrégé Swiss, Austrian Airlines, Brussels Airlines et Eurowings avant ITA. IAG réunit British Airways, Iberia, Vueling et Aer Lingus. En juillet 2025, Air France-KLM a engagé la montée de 19,9 % à 60,5 % au capital de SAS, dont il est devenu actionnaire majoritaire, l’État danois conservant 26,4 % et ses sièges au conseil ; l’opération, soumise aux autorisations réglementaires, doit se clore au second semestre 2026. Le groupe a transporté 100 millions de passagers en 2025 et assume désormais l’ambition de « champion européen global ». Trois groupes, une poignée de hubs, et des compagnies nationales qui conservent leur nom, leur uniforme et leur drapeau sur la dérive, mais plus leur centre de décision.
La raison de cette accélération tient en un chiffre. Réunie à Rio de Janeiro du 6 au 8 juin 2026, l’Association internationale du transport aérien a révisé ses prévisions : le bénéfice net du secteur tombera de 45 milliards de dollars en 2025 à 23 milliards en 2026, la marge nette de 4,2 % à 2 %, et le bénéfice net par passager de 9,10 à 4,50 dollars. Le prix moyen du kérosène est attendu à 152 dollars le baril, en hausse de près de 70 % sur un an ; la facture carburant du secteur passe de 252 à 350 milliards de dollars et représente désormais plus de 31 % des dépenses d’exploitation. Air France-KLM a chiffré sa propre note à 8,9 milliards de dollars pour 2026, contre 6,9 milliards un an plus tôt, et a réduit sa croissance de capacité prévue de 2-4 % à 2-3 %, avec des baisses de fréquences sur les lignes intra-européennes les plus concurrencées. À cela s’ajoute une érosion plus ancienne : la demande de vols charters a fortement diminué avec l’essor des compagnies à bas coûts, dont les réseaux sur les routes touristiques rendent l’affrètement dédié moins attractif ; les opérateurs historiques du charter ont basculé vers le régulier ou disparu. Le modèle qui portait le tourisme de masse européen s’est dissous dans le low-cost, et ce qu’il en reste passe par des courtiers.
Face à cette équation, la consolidation n’est pas une ambition, c’est un mécanisme de survie : mutualiser les achats de carburant et d’appareils, répartir les flottes entre plusieurs hubs, absorber un choc de coûts sur une base de recettes plus large, et négocier avec les constructeurs et les aéroports depuis une position de masse.
L’Afrique fait l’inverse, et les chiffres le disent sans détour. Selon les données de l’IATA publiées en décembre 2025, les transporteurs africains supportent des coûts unitaires proches de 140 cents américains par tonne-kilomètre offerte, soit près du double de la moyenne du secteur, et acquittent l’impôt sur les sociétés le plus lourd de toutes les régions, à 28 % en moyenne. Leur bénéfice net attendu par passager pour 2026 était estimé à 1,3 dollar, avant même la révision de juin qui a assombri les prévisions mondiales. Le continent représente 18 % de la population mondiale et 2 % du trafic aérien.
Cette faiblesse n’est pas une fatalité géographique, c’est le produit d’un morcellement organisé. La Décision de Yamoussoukro, signée en 1999 par 44 pays, prévoyait la libéralisation complète du ciel africain. Le Marché unique du transport aérien africain, projet phare de l’Agenda 2063, a été lancé en janvier 2018 avec 23 États signataires, portés à 33 en mars 2020. Huit ans plus tard, les ministres africains réunis à Lomé le 16 juin 2026 ont adopté une déclaration et une matrice de mise en œuvre pour en accélérer l’application, ce qui revient à constater que l’application n’a pas eu lieu. Le secrétaire général de l’Association des compagnies aériennes africaines l’explique sans détour : le blocage est politique, certains États redoutant qu’ouvrir leur ciel ne mette en péril leur compagnie nationale, symbole de souveraineté maintenu à flot même déficitaire.
Le résultat le plus parlant est un échec. Kenya Airways et South African Airways avaient signé en 2021 un mémorandum de coopération, puis un cadre de partenariat stratégique, pour bâtir un groupe aérien panafricain destiné à consolider une industrie fragmentée, avec une fusion envisagée à partir de 2026. Le directeur général de Kenya Airways a confirmé que South African Airways s’était formellement retirée début 2025, au moment même où les deux compagnies publiques abordaient l’étape finale. Seuls subsistent des accords bilatéraux, dont un partage de codes. Les deux plus grandes compagnies du continent après Ethiopian n’ont pas réussi à faire ensemble ce que Lufthansa a bouclé en dix-huit mois avec une compagnie étrangère.
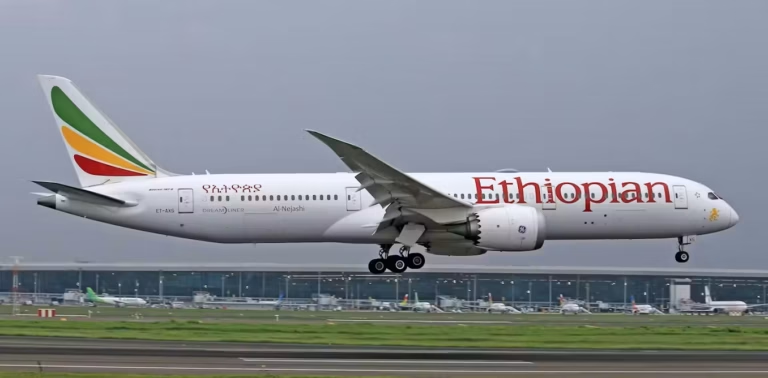
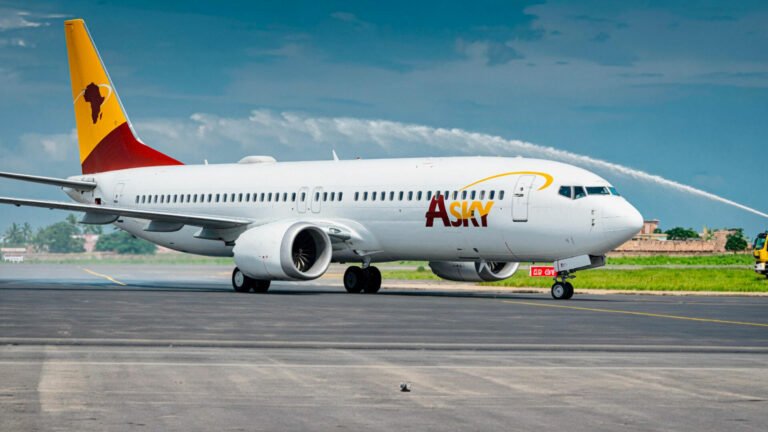
Une seule stratégie africaine échappe à ce constat, et elle repose précisément sur le capital plutôt que sur le contrat. Ethiopian Airlines détient 27 % d’ASKY Airlines au Togo, 49 % de Malawi Airlines, 45 % de Zambia Airways, 49 % d’Air Congo en République démocratique du Congo et 49 % de Guinea Airways, et pilote une stratégie multi-hubs assumée sur Lomé, Lilongwe, Lusaka et Kinshasa. ASKY, créée en 2010 après la faillite d’Air Afrique en 2002 qui avait rendu les liaisons transfrontalières plus difficiles en Afrique de l’Ouest et centrale, est bénéficiaire de manière continue depuis 2017. Là où d’autres négocient des partages de codes révocables, Addis-Abeba prend des parts au capital, ce qui lie durablement le réseau, la flotte et les standards de service. C’est, à l’échelle du continent, la traduction exacte de la méthode Lufthansa.
Reste le paradoxe que ce dossier met en pleine lumière. Sur les dizaines de compagnies que compte le continent, cinq seulement appartiennent à l’une des trois grandes alliances mondiales : Ethiopian et South African dans Star Alliance, Kenya Airways dans SkyTeam, entre autres. Autrement dit, les grandes compagnies africaines sont intégrées à des réseaux conçus, gouvernés et rentabilisés en Europe et en Amérique du Nord, mais ne le sont pas entre elles. Le passager qui veut relier deux capitales africaines paie souvent un détour et un tarif que l’absence de marché unique rend inévitable, tandis que ses correspondances vers l’Europe, elles, sont parfaitement huilées.
Le calendrier des prochains mois est connu. Lisbonne doit départager Air France-KLM et Lufthansa après des offres améliorées. La montée de Lufthansa à 90 % d’ITA doit être bouclée au premier trimestre 2027. La prise de contrôle de SAS par Air France-KLM doit se clore au second semestre 2026. À l’issue de cette séquence, l’Europe comptera trois centres de décision aériens. La question qu’elle laisse ouverte est celle du prix payé par les pays acquis : le Portugal conservera la majorité du capital de TAP, mais la cogestion commence dès 2026 et la stratégie de réseau se décidera ailleurs.
L’Afrique, elle, n’a pas ce dilemme, parce qu’elle n’a pas encore eu ce débat. Avec un kérosène à 152 dollars le baril, des coûts unitaires doubles de la moyenne mondiale et un bénéfice par passager qui se compte en centimes, la question n’est plus de savoir si les compagnies du continent doivent se regrouper, mais combien d’entre elles seront encore là quand le choix leur sera imposé. Le modèle existe, il est africain, il a vingt-cinq ans de recul et il fonctionne. Il s’appelle une participation au capital, pas un accord de partage de codes signé avec Paris ou Francfort.
Alioune NDIAYE